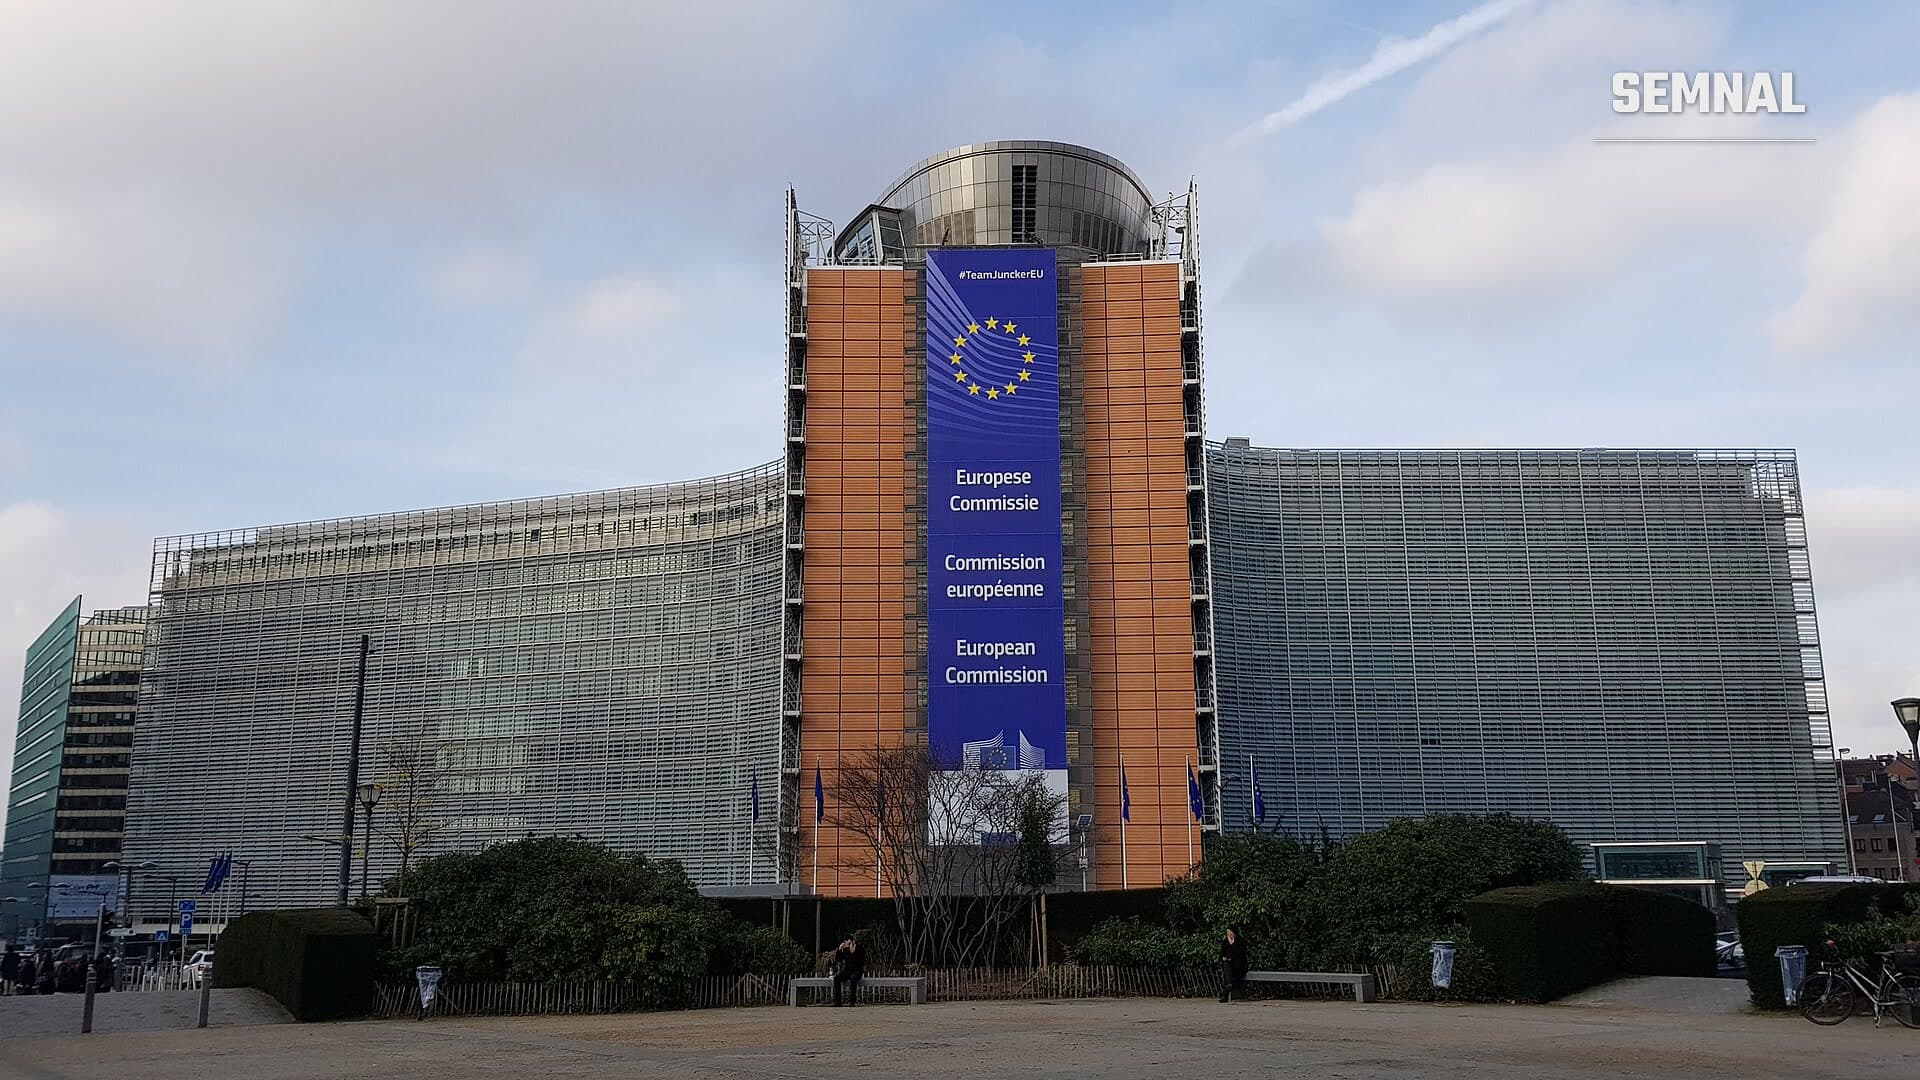
Comisia Europeană a deschis o procedură de infringement împotriva României, pentru că investitorii care vând acțiuni prin brokeri străini plătesc un impozit de 16% pe câștig, față de 3% sau 6% reținut de intermediarii locali. Potrivit Ziarului Financiar, procedura a pornit pe 1 octombrie 2026. Dosarul poartă numărul INFR(2026)2173, arată Economedia.
Ce reproșează Bruxelles-ul
Comisia susține că diferența de impozitare face mai puțin atractive serviciile de custodie și administrare oferite de intermediari din alte state membre ale Uniunii Europene sau din Spațiul Economic European, care nu au sediu permanent în România. Regimul actual îi descurajează pe investitori să apeleze la astfel de intermediari, se arată în documentul Comisiei.
Executivul european consideră că tratamentul diferit ar putea încălca libertatea de a presta servicii. Aceasta este garantată de articolul 56 din Tratatul privind funcționarea Uniunii Europene și de articolul 36 din Acordul privind Spațiul Economic European, notează Forbes România și Newsweek România.
Cum se impozitează câștigul în cele două regimuri
De la 1 ianuarie 2026, câștigurile realizate prin intermediari români se impozitează prin reținere la sursă. Cota este de 3% dacă acțiunile au fost deținute mai mult de un an și de 6% dacă termenul este mai scurt. Înainte, cotele erau de 1%, respectiv 3%. Impozitul este calculat, reținut și plătit de intermediar și este final.
Investitorul care folosește o platformă din afara țării procedează diferit. Își calculează singur câștigul net anual, completează Declarația unică până la 25 mai a anului următor și plătește 16%. În 2025, cota era de 10%.
Mai există o diferență de mecanism. La intermediarii din străinătate, pierderile se compensează cu câștigurile din același an. La cei români, reținerea se aplică pe fiecare tranzacție profitabilă, notează Newsweek România.
Un exemplu ilustrativ: la un câștig net de 10.000 de lei, impozitul ar fi de 300 de lei la cota de 3%, de 600 de lei la 6% și de 1.600 de lei la 16%. Calculul nu ține seama de compensarea pierderilor, care poate schimba suma datorată în regimul declarării anuale.
Ce urmează în procedură
Scrisoarea de punere în întârziere este primul pas formal al procedurii. Guvernul are două luni să răspundă. Dacă explicațiile nu conving, Comisia poate emite un aviz motivat, adică o cerere formală de conformare, de regulă tot cu termen de două luni.


