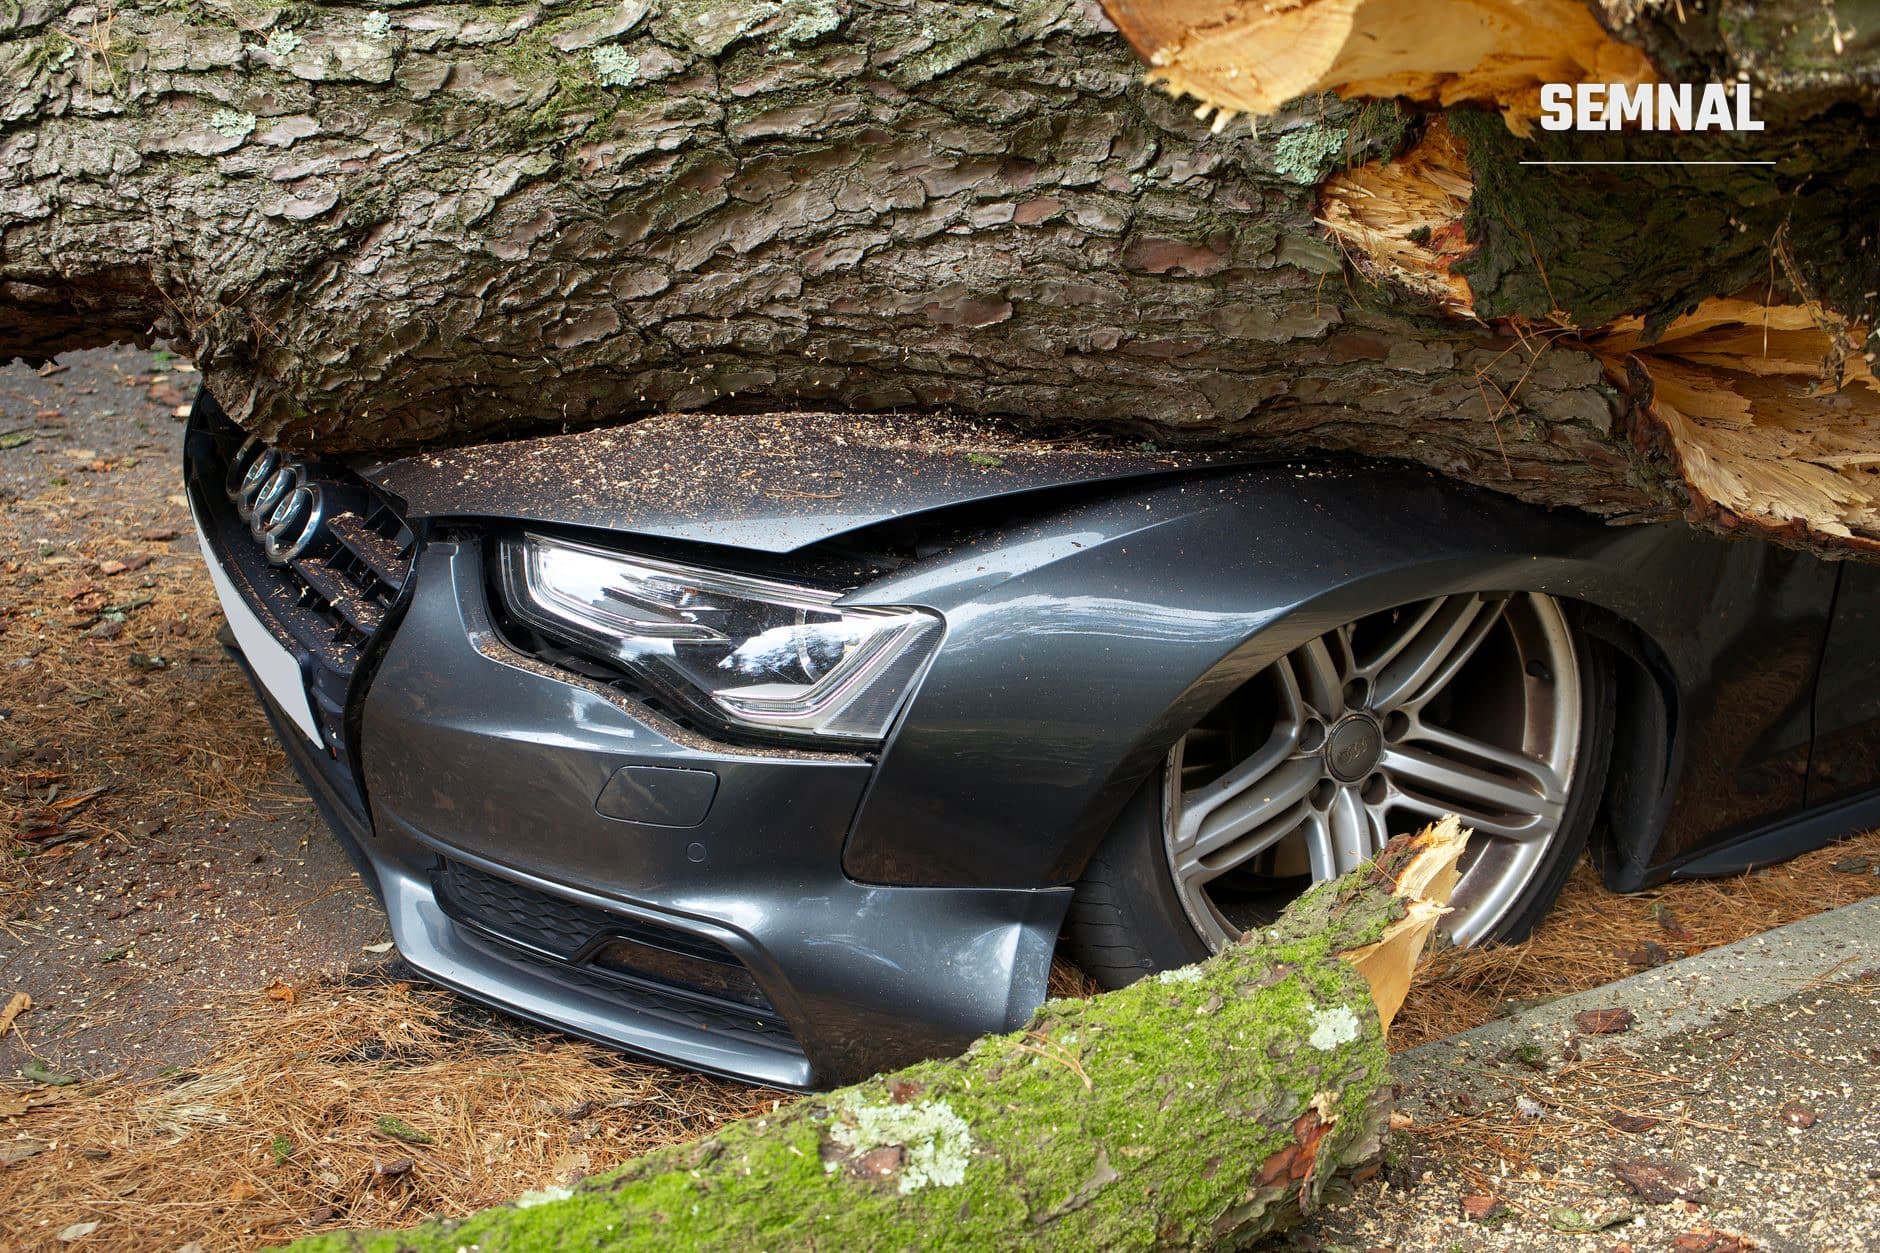
RCA acoperă daunele produse altora, CASCO acoperă daunele produse propriei mașini. Diferența pare simplă, dar mulți șoferi află abia după un accident ce nu era acoperit de polița pe care o plăteau de ani de zile.
Ce plătește RCA și unde se oprește acoperirea
Asigurarea obligatorie de răspundere civilă auto acoperă prejudiciile cauzate unor terți: alte mașini, pietoni, garduri, stâlpi, în limitele stabilite prin lege și prin contract. Dacă șoferul vinovat provoacă un accident, RCA-ul lui plătește reparațiile celeilalte părți și, după caz, despăgubiri pentru vătămări corporale.
RCA nu acoperă însă mașina proprie a șoferului vinovat. Dacă un conducător auto intră singur într-un cap de pod, fără implicarea altui vehicul, reparațiile cad integral în sarcina lui. Aceeași regulă se aplică și atunci când vinovăția e împărțită: RCA-ul propriu nu despăgubește partea din daună atribuită șoferului asigurat.
Ce adaugă CASCO față de asigurarea obligatorie
CASCO este o asigurare facultativă care poate acoperi mașina proprietarului chiar și atunci când acesta este vinovat de producerea daunei, însă întinderea acoperirii depinde strict de riscurile incluse în polița semnată, de excluderile contractuale și de condițiile privind șoferul și modul de utilizare a vehiculului. Nu există o formulă unică valabilă pentru toate contractele CASCO.
Poliți CASCO diferă mult între asigurători în privința francizei, adică suma pe care asiguratul o suportă din propriul buzunar la fiecare daună. O franciză mare reduce costul anual al poliței, dar crește riscul financiar la un eveniment.
Situații în care CASCO merită costul suplimentar
Pentru o mașină nouă sau cumpărată în rate, cu valoare de piață ridicată, CASCO reduce expunerea la un cost de reparație care ar putea depăși cu mult prima anuală. În multe contracte de leasing, finanțatorul impune CASCO drept condiție a contractului, dar cerința concretă și durata ei variază de la un finanțator la altul și trebuie verificate direct în contract.
Riscul de furt contează la fel de mult ca valoarea mașinii. Modelele căutate pe piața pieselor second-hand sau frecvent furate în zona în care circulă proprietarul cresc argumentul pentru asigurarea suplimentară, chiar dacă mașina nu e nouă.
Șoferii cu experiență redusă la volan sau care parchează frecvent pe stradă, în zone aglomerate, se expun mai des la zgârieturi și avarii minore fără vinovat identificabil. Aici CASCO poate acoperi acest tip de daună, dacă polița nu îl exclude explicit, spre deosebire de RCA-ul altcuiva, care nu îl va plăti niciodată.
Când CASCO devine cheltuială fără sens
Pentru o mașină veche, cu valoare de piață scăzută, prima CASCO poate depăși în câțiva ani costul unei reparații majore. Calculul simplu: dacă franciza plus prima anuală se apropie de valoarea mașinii, asigurarea suplimentară nu se mai justifică economic.
Multe polițe CASCO exclud anumite situații frecvente: conducerea sub influența alcoolului, folosirea mașinii în scop comercial neasumat prin contract sau lipsa sistemelor de dispozitiv antifurt cerute explicit de asigurător. Neîndeplinirea acestor condiții poate anula despăgubirea, chiar dacă prima a fost plătită integral.
Greșeli comune la citirea polițelor de asigurare
Cea mai frecventă greșeală e ignorarea francizei diferențiate pe tip de daună. Unele contracte au franciză mică la avarii minore, dar franciză mare sau chiar excludere totală la furt fără urme de efracție, o clauză des trecută cu vederea.
A doua greșeală ține de zona de acoperire teritorială. Unele polițe CASCO limitează despăgubirea la teritoriul României sau al Uniunii Europene, iar o daună produsă în afara acestei zone rămâne neacoperită.
A treia greșeală privește valoarea de asigurare declarată la CASCO. Dacă suma asigurată e sub valoarea reală de piață a mașinii, modul în care se calculează despăgubirea la daună totală depinde de condițiile poliței, inclusiv de eventuala regulă proporțională prevăzută în contract, iar proprietarul poate recupera mai puțin decât se aștepta.
Comparația între oferte trebuie făcută pe condițiile contractuale complete, nu doar pe prima anuală afișată în ofertă.
Cum se face alegerea practică
Un calcul rapid înainte de reînnoirea poliței presupune trei pași: verificarea valorii actuale de piață a mașinii, estimarea riscului de furt sau vandalism în zona de parcare și compararea francizelor între cel puțin trei asigurători.
Pentru mașinile cu vechime mare și valoare redusă, RCA-ul de bază, cu limitele legale de despăgubire în vigoare, rămâne de regulă suficient. Pentru mașinile noi, finanțate prin leasing sau expuse unui risc ridicat de furt, CASCO poate acoperi exact tipul de pagubă pe care RCA-ul nu îl plătește niciodată, cu condiția ca acele riscuri să fie incluse explicit în poliță.