
Ne aflam intr-o tranzitie dificila lipsiti fiind de orice busola. In pofida incercarilor disperate de a da predictibilitate viitorului invocand crize economice trecute, am convingerea ferma ca nimic din ce omenirea a trait nu are relevanta pentru evolutiile actuale si viitoare. Evenimentele si evolutiile pe care le-am trait in ultimii zece ani si pe care le traim in continuare sunt atat de neobisnuite, solutiile principalilor decidenti sunt atat de neortodoxe incat nimeni nu stie cu adevarat catre ce ne indreptam. Strategiile nu isi au locul in ziua de azi. Totul pare mai degraba sa fie abordat intr-un regim tactic, pe termen scurt, improvizand din mers in functie de evolutii.
Acestui peisaj total atipic i se mai adauga un scenariu care nu cred ca poate fi ignorat: potentialul sfarsit al hegemoniei monedei americane. Acordul de la Bretton Woods din 1944 a consfintit rolul de moneda de rezerva a lumii pentru dolar. SUA aveau o rezerva imensa de aur care ii permitea sa aiba acoperire pentru tot dolarii aflati in circulatie. Principalele valute ale lumii foloseau dolarul ca moneda de referinta, iar dolarul se raporta la aur. Statutul dolarului nu s-a modificat in timp, nici macar atunci cand presedintele Nixon a hotarat sa rupa legatura dintre aur si dolar. Atractivitatea dolarului a ramas neatinsa de-a lungul timpului, animata fiind de importanta economiei americana in economia si comertul global, marimea pietelor financiare americane, credibilitatea unei super-puteri ca SUA sau atractivitatea titlurilor de stat americane din perspectiva riscului lor scazut. Aceasta a facut ca dolarul sa se regasesca printre putinele active de rezerva in care majoritatea investitorilor s-au refugiat in perioade de criza.
Dar statutul dolarului e pe cale sa se schimbe. Faptul ca atractivitatea lui este in scadere este sugerat de apetitul in crestere semnificativa pentru aur sau monedele digitale, privite acum ca alternative la dolar. Cauzele sunt multiple.
In primul rand este vorba de sanctiunile economice utilizate de SUA in ultimul deceniu si considerate de multi analisti si reprezentanti ai mediului academic ca fiind excesive. Astfel de sanctiuni, aplicate pe termen lung, sfarsesc prin a obliga tari precum China, Rusia sau Iranul sa gaseasca alternative la comertul cu SUA si la utilizarea dolarului american. Este exact ce s-a intamplat in ultimii ani cand bancile centrale ale Chinei si Rusiei si-au micsorat semnificativ detinerile de dolari in schimbul cresterii detinerilor de aur. O tendinta similara se regaseste si in ce priveste detinerea titlurilor de stat americane.
In al doilea rand este vorba de nonsalanta cu care banca central americana a inceput sa “tipareasca” dolari in cantitati de neimaginat in scopul sprijinirii cheltuielilor bugatare cauzate de pandemie si a menntinerii lichiditatii tranzactiilor in dolari. Asa cum graficul de mai jos o arata, ceea ce a facut Fed-ul anul acesta face sa paleasca masurile luate cu prilejul crizei din 2008 si care la vremea respectiva au fost considerate a fi exceptionale.
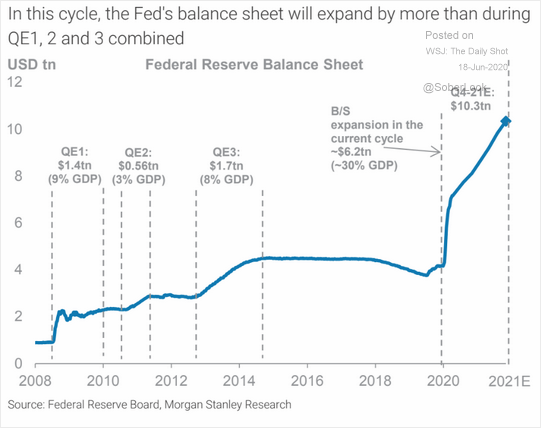
Emiterea de catre Fed de mii de miliarde de dolari, practic fara nicio acoperire, ridica si va ridica din ce in ce mai mult intrebari legate de masura in care moneda americana va continua sa joace rolul pe care o moneda de rezerva ar trebui sa il joace: pastrarea de valoare. In acest conditii, cresterea interesului pentru plasarea banilor in aur sau cripto monede nu ar trebui sa mire. Faptul ca unele banci centrale se gandesc sa emita ele insele criptomonede poate fi interpretat ca o decizie in pas cu vremurile. Eu o vad, culmea ironiei, si ca un vot de blam dat monedelor pe care ele insele le-au emis pana acum si pe care sunt pe punctul sa le decredibilizeze prin tiparirea lor excesiva.
