Economie

Aquila țintește venituri de 1 mld. euro până în 2031

Aquila vizează venituri de circa 5,5 miliarde de lei în 2031 și o marjă EBITDA de 5-6%, cu accent pe HoReCa, branduri proprii și achiziții.

de Marian Tomita · · Asistat de AI

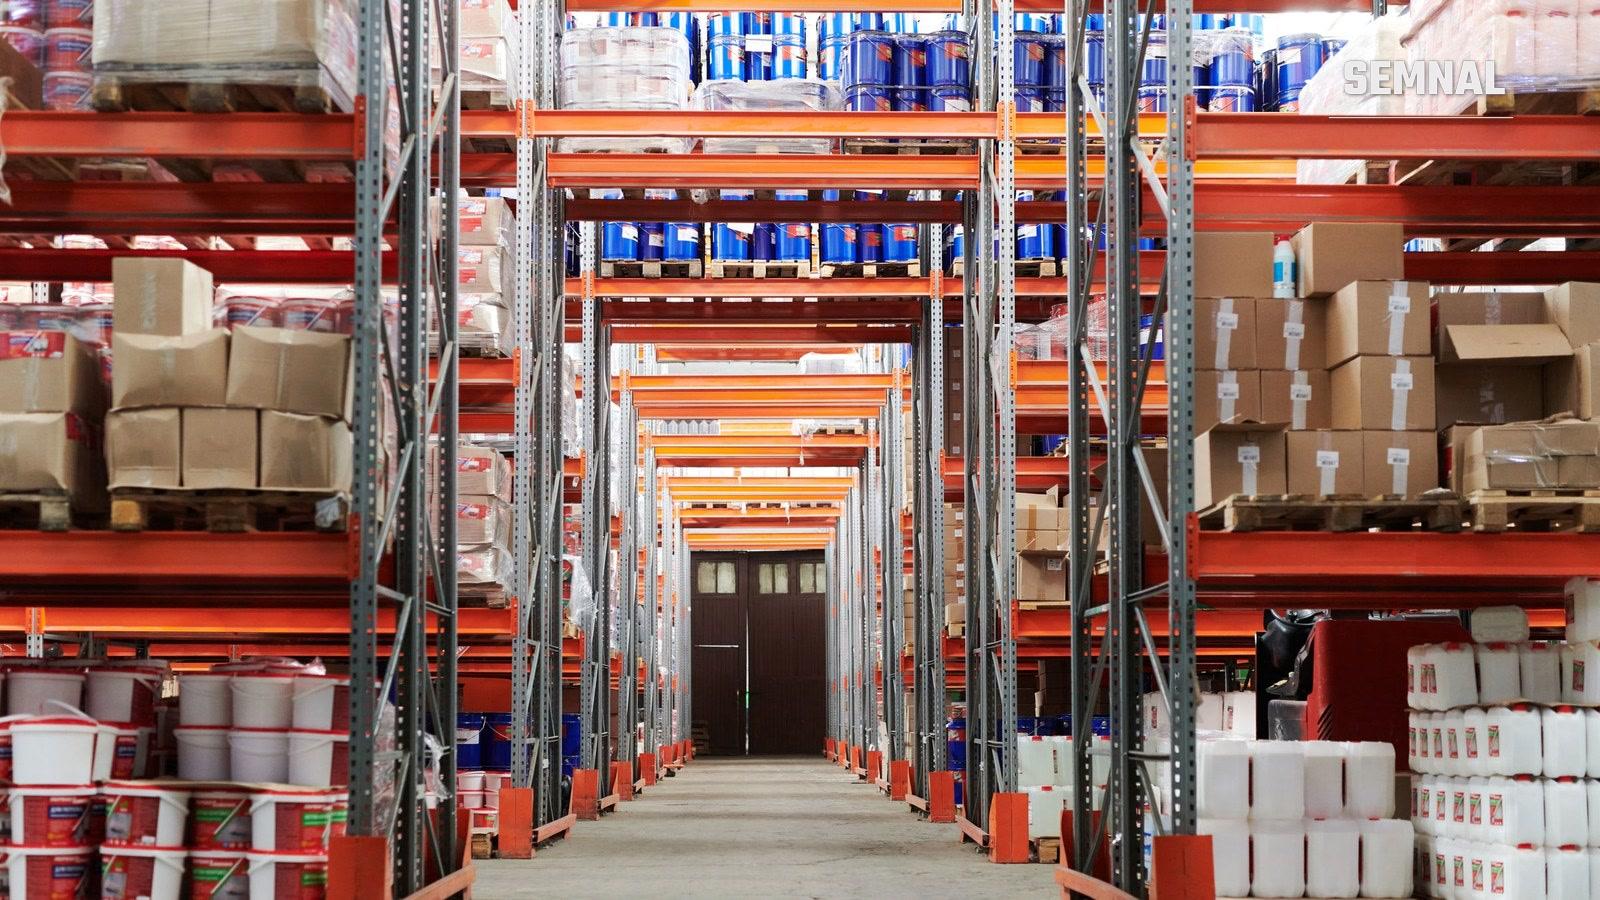
Culoar dintr-un depozit de distribuție, cu rafturi metalice portocalii pe mai multe niveluri, încărcate cu cutii de carton, găleți și canistre albe și butoaie albastre, iar la capăt o ușă mare din lemn

Aquila Part Prod Com (simbol BVB: AQ) își propune venituri de aproximativ 5,5 miliarde de lei în 2031, echivalentul a circa 1 miliard de euro. Ținta face parte din strategia pe cinci ani anunțată la Bursa de Valori București, care include și achiziția de noi companii.

Distribuitorul de bunuri de larg consum vizează și o marjă EBITDA de 5-6%, susținută, potrivit companiei, de un mix mai bun de produse și de o eficiență operațională mai mare. Informațiile apar într-un raport prezentat la cinci ani de la listarea pe bursă.

Ce urmărește Aquila până în 2031

Pentru a ajunge la ținta din 2031, grupul are în vedere dezvoltarea activității de distribuție, extinderea portofoliului de branduri proprii și achiziția de companii care să sprijine aceste direcții. Cifra vizată este cu aproximativ 58% peste cele 3,47 miliarde de lei raportate pentru 2025, potrivit unui calcul făcut pe baza cifrelor companiei.

O marjă EBITDA de 5-6%, aplicată la venituri de 5,5 miliarde de lei, ar corespunde unui EBITDA de circa 275-330 de milioane de lei. În 2025, indicatorul a fost de 185 de milioane de lei. Intervalul rezultă din cifrele anunțate și nu reprezintă o prognoză a companiei.

HoReCa și brandurile proprii, în prim-plan

Aquila vrea să-și accelereze prezența în HoReCa și să devină o platformă integrată pentru restaurante, cafenele și hoteluri. Compania spune că pornește de la o bază de peste 6.000 de clienți activi, care au generat venituri de aproape 370 de milioane de lei în primele nouă luni din 2026.

Brandurile proprii reprezintă în prezent circa 5% din veniturile grupului. Ele au adus 123 de milioane de lei în primele nouă luni din 2026, cu 17% mai mult decât în perioada similară a anului trecut.

În paralel, compania își dezvoltă propriile servicii de logistică și de transport pentru clienți externi.

Achiziții: patru tranzacții integrate în 2024-2025

Strategia continuă linia deschisă prin cele patru achiziții integrate în 2024-2025, printre care Parmafood și KITAX Kft din Ungaria. Aquila caută acum companii care aduc categorii de produse, clienți sau canale de vânzare complementare.

Tranzacția KITAX, finalizată în martie 2025, a avut un preț de 14 milioane de euro, potrivit Forbes România. Ea a adus grupul pe a doua piață externă, după Republica Moldova. Aquila a început, de asemenea, procesul de fuziune prin absorbție cu Parmafood Group Distribution, companie cumpărată în urmă cu doi ani.

Cinci ani de la listare: cifrele din raport

Aquila s-a listat la Bursa de Valori București în noiembrie 2021, după o ofertă prin care a atras 367 de milioane de lei. De atunci, a investit peste 50 de milioane de euro în operațiunile existente, în flotă și în capacități logistice. Din această sumă, aproximativ 10 milioane de euro au mers spre digitalizare și automatizare. Alte 28 de milioane de euro au fost direcționate către cele patru achiziții.

Între 2021 și 2025, veniturile consolidate au crescut de 1,8 ori, de la 1,93 la 3,47 miliarde de lei. EBITDA a urcat cu 35%, până la 185 de milioane de lei. Investitorii care au intrat în oferta publică inițială au obținut un randament total de 144,3%, cu dividendele reinvestite, iar compania a distribuit dividende cumulate de 297,3 milioane de lei.

Ținta vine după un prim semestru dificil

Strategia apare după un prim semestru din 2026 mai slab la profitabilitate. Potrivit unui comunicat transmis Bursei în august și relatat de Forbes România, veniturile au fost de 1,6 miliarde de lei, în creștere cu 6,4%. EBITDA a scăzut însă cu 33%, la circa 61 de milioane de lei, iar rezultatul net a fost negativ, de aproximativ 21 de milioane de lei.

Compania a invocat scăderea consumului în România, scumpirea carburanților cu aproximativ 30% și evoluția nefavorabilă a cursului valutar. A menționat și impactul temporar al strategiei de creștere a cotei de piață. Pe baza cifrelor, marja EBITDA a fost de circa 3,8% în primul semestru din 2026, față de circa 5,3% în 2025 și sub intervalul de 5-6% vizat pentru 2031.

Pentru contextul pieței, Semnal a mai relatat despre scăderea de 2,46 miliarde de lei de pe Bursa de Valori București din iunie și a publicat un material despre România ca hub logistic al Europei de Est în sezonul Black Friday 2025.

Surse: anunțul Aquila către Bursa de Valori București, relatat de Economica.net; rezultatele din primul semestru din 2026, publicate de Forbes România.

DistribuieFacebookXWhatsApp

Articole înrudite

Comentarii

Nu există comentarii la acest articol.